


Jedna z najsilnejších monopolných pozícií dostáva ďalšiu ranu. A akcia reaguje 20% prepadom.
Fair Isaac $FICO dnes výrazne padá po ďalšej významnej zmene na americkom hypotekárnom trhu. Šéf FHFA Bill Pulte oznámil, že Fannie Mae a Freddie Mac prejdú na jeden spoločný systém oceňovania, v ktorom bude VantageScore 4.0 zaradený vedľa Classic FICO.
Prečo je to dôležité?
Ešte pred pár týždňami bol VantageScore pri oceňovaní hypoték znevýhodnený. Aby sa klient dostal do rovnakého cenového pásma ako pri FICO skóre 780+, potreboval pri VantageScore skóre 800+. Prakticky teda existoval 20-bodový handicap, ktorý znižoval motiváciu hypotekárnych spoločností prechádzať na konkurenciu.
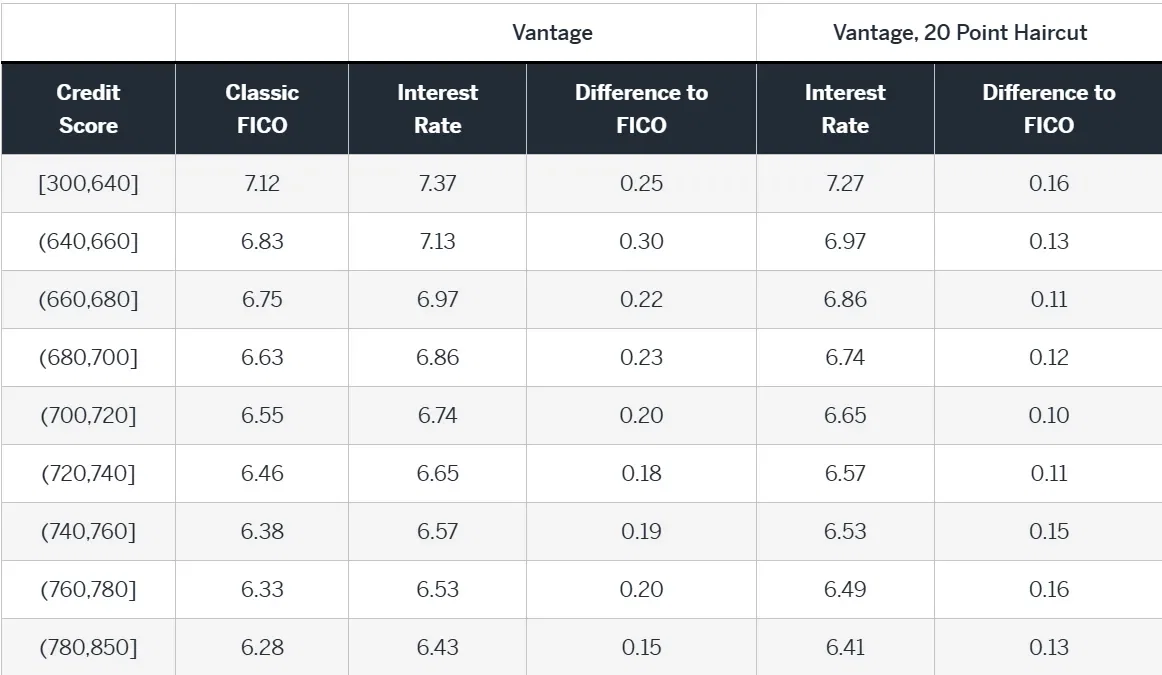
Dáta z pilotnej fázy zároveň ukazovali, že aj po zohľadnení 20-bodovej úpravy boli sadzby pri VantageScore v jednotlivých skórových pásmach približne o 10 až 20 bázických bodov vyššie než pri FICO.
Nový jednotný systém má túto 20-bodovú nevýhodu odstrániť. Presné technické detaily ani dátum účinnosti však zatiaľ Fannie Mae a Freddie Mac nezverejnili. Preto by som ešte netvrdil, že nový systém definitívne nastaví najvyššie pásmo VantageScore na 780+. Smer zmeny je však jasný...VantageScore má dostať porovnateľnejšie podmienky s Classic FICO.
A to nie je všetko. Rocket Mortgage oznámil, že od Q4 začne používať VantageScore ako preferovaný model pri všetkých hypotékach, pri ktorých je tento model povolený. Toto je dôležité, pretože už nejde iba o možnosť použiť konkurenciu. Jeden z najväčších poskytovateľov hypoték ju začína používať ako predvolenú voľbu.
Pre FICO je to problém hlavne kvôli ekonomike Scores segmentu. V poslednom kvartáli priniesol $459 miliónov z celkových $674 miliónov tržieb a dosiahol neuveriteľnú 91 % prevádzkovú maržu. Firma zároveň uviedla, že 49 % rast B2B tržieb zo skórovania ťahala najmä vyššia cena hypotekárnych kreditných skóre. Čiže trh dnes nereaguje iba na riziko poklesu objemu. Prehodnocuje hlavne cenovú silu, ktorá bola jednou z najcennejších vlastností celého biznisu FICO.
Ešte jedna dôležitá poznámka k cenám. VantageScore je cez Experian dostupný za $0.99 za jedno hypotekárne skóre, zatiaľ čo Classic FICO má pri klasickom modeli cenu $10 za skóre. Nie je to však úplne 1:1 porovnanie, pretože FICO ponúka aj alternatívny priamy licenčný model za $4.95 za skóre plus poplatok pri financovaní úveru.
Ako sa na to pozerám?
$FICO pravdepodobne nestratí svoj biznis zo dňa na deň. Má desaťročia budované postavenie, množstvo integrácií a navyše nie je závislé iba od hypoték. Jeho kreditné skóre sa používajú aj pri kreditných kartách, autách či osobných úveroch.
Ale jeho investičný príbeh sa mení z „prakticky povinného produktu s extrémnou cenovou silou“ na „dominantný produkt, ktorý musí prvýkrát reálne súťažiť o objem aj cenu“. A to môže znamenať nižší násobok, kým neuvidíme, koľko trhu VantageScore skutočne zoberie.
Sledoval by som hlavne podiel nových hypoték predávaných Fannie Mae a Freddie Mac, pri ktorých sa začne používať VantageScore. To nám povie oveľa viac než samotný dnešný takmer 20 % prepad.
Máte v portfóliu akcie $FICO?
