3 vysoce kvalitní spotřebitelské akcie s až 6% dividendou

Rok 2026 vrátil defenzivním spotřebitelským akciím pozornost, kterou v éře AI na chvíli úplně ztratily. Ne každý titul ze sektoru „staples“ ale nabízí stejnou kvalitu byznysu. Následující tři byznysy patří na newyorské burze mezi firmy s nejvyšší návratností investovaného kapitálu a nejsilnější tvorbou hotovosti ve svém odvětví. Každá z nich přitom řeší své vlastní výzvy.
Klíčové body
Defenziva letos poráží trh. Jenže ne všechno, co vypadá bezpečně, bezpečné skutečně je. Rozdíly v kvalitě firem jsou překvapivě velké a vysoká dividenda může být spíš past než výhoda.
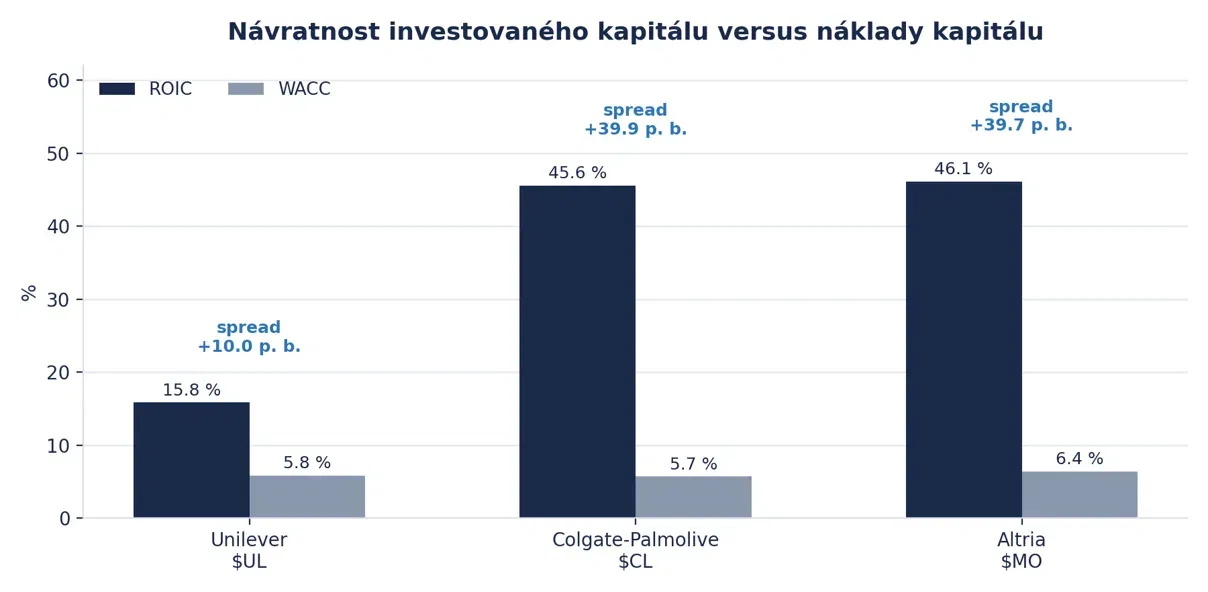
Jedno číslo mezi těmito firmami odhaluje obrovský rozdíl. Dvě překonávají své náklady na kapitál o více než 39 procentních bodů. Třetí jen o 10. Na budoucí výkonnost to bude mít výrazný dopad.
Násobky jsou letos v tomto sektoru nepoužitelné. Restrukturalizace, odštěpené divize a jednorázové položky s čísly pořádně zamíchaly. U jedné firmy je rozdíl mezi trailing a forward P/E dokonce 12 bodů. Je to tedy ukazatel dalšího poklesu nebo růstu?
2 firmy mohou ukazovat stejný růst tržeb a přitom být v úplně jiné situaci. Klíčové je, jestli prodávají víc kusů, nebo jen zdražují. Tenhle rozdíl může rozhodnout, kdo skutečně roste a kdo už naráží na limity zákazníků. Zanalyzovali jsme oba případy a výsledek váš překvapí.
Trh v roce 2026 přeskupil priority. Po dvou letech, kdy kapitál mířil téměř výhradně do AI infrastruktury a technologických megacapů, se od začátku letošního roku výrazně zvýšil zájem o defenzivní sektory. Spotřební zboží denní potřeby patří spolu s energetikou mezi nejsilnější segmenty trhu, a to v prostředí geopolitického napětí, vyšších cen pohonných hmot a opatrnějšího spotřebitele. Sektorová ETF jako $XLP zaznamenala jeden z nejlepších startů do roku za celou poslední dekádu.
Rotace do defenzivy ale sama o sobě neříká nic o kvalitě konkrétních firem. Sektor spotřebního zboží je vnitřně velmi nesourodý. Vedle společností s reálnou cenovou silou a vysokou návratností kapitálu se v něm nachází i řada firem, které rostou pouze inflací a jejichž marže se dlouhodobě zužují. Je proto klíčové rozlišit, co je skutečně kvalitní byznys a co jen dluhopisová náhražka s vysokou dividendou.
Za kvalitu v tomto kontextu považujeme kombinaci tří věcí. Návratnost investovaného kapitálu výrazně nad náklady kapitálu, vysokou konverzi zisku do volného cash flow a schopnost vracet kapitál akcionářům, aniž by firma musela zvyšovat zadlužení. Tři tituly z NYSE, kterým se dnes budeme věnovat, tato kritéria splňují, ale každý jiným způsobem a s odlišným rizikovým profilem.
Společné znaky:
• Beta pod 0,5 u všech tří titulů, tedy výrazně nižší volatilita než u širokého trhu
• ROIC nad 15 % při vážených nákladech kapitálu pod 6,5 %
• FCF marže nad 14 % a dividenda plně krytá provozním cash flow
• Kategorie s opakovaným nákupem, které jsou málo citlivé na hospodářský cyklus
Základní přehled
Ukazatel | Unilever $UL | Colgate-Palmolive $CL | Altria $MO |
Cena akcie | 62,96 USD | 93,27 USD | 68,35 USD |
Tržní kapitalizace | 135,7 mld. USD | 74,4 mld. USD | 114,1 mld. USD |
Enterprise value | 168,6 mld. USD | 80,8 mld. USD | 136,3 mld. USD |
Tržby (TTM) | 57,8 mld. USD | 21,1 mld. USD | 20,4 mld. USD |
Beta (5 let) | 0,45 | 0,33 | 0,50 |
Změna ceny za 52 týdnů | −7,97 % | +10,24 % | +8,23 % |
Konsenzus analytiků | Buy | Buy | Hold |
Průměrná cílová cena | 73,63 USD | 98,95 USD | 70,64 USD |
Dividenda, skvělé výsledky a zpětné odkupy ale nejsou vše. Obstojí tyto společnosti v naší analýze a prokáží svou opravdovou vnitřní hodnotu?