Největší nákupy Warrena Buffetta definovaly akciové trhy. Co kupuje teď?

Berkshire Hathaway stojí na několika desítkách nákupů, které se do dějin trhu zapsaly hlouběji než celá portfolia velkých fondů. Od American Expressu v roce 1964 přes Coca-Colu, železnici BNSF a Apple až po letošní vstup technologického giganta, který nikdo na trhu nečekal. Podívali jsme se na obchody, které Buffettův styl definovaly, a hlavně na to, co z jejich logiky platí i v roce 2026 a co využít v době, kdy Berkshire poprvé po šesti dekádách řídí někdo jiný.
Klíčové body
Nejlegendárnější nákup v historii firmy vznikl uprostřed skandálu, kdy se místo drahé komodity našla ve nádržích voda. Trh viděl konec byznysu, on rozdíl mezi poškozenou reputací a poškozeným byznysem.
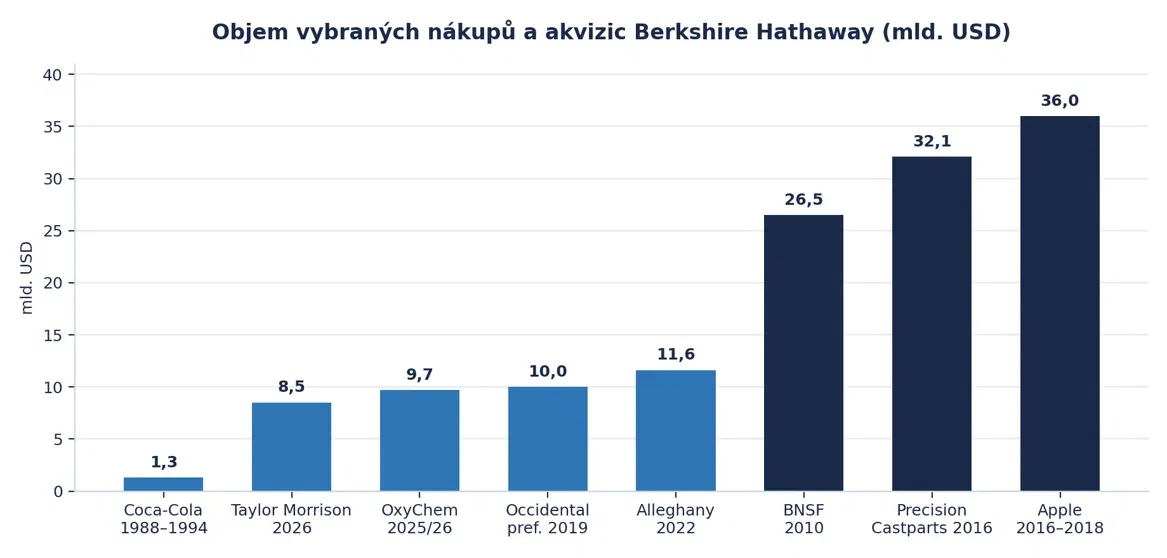
Jedna investice za 1,3 miliardy dolarů dnes Buffettovi posílá každý rok 816 milionů jen na dividendách. Výnos 65 % ročně vůči původní ceně a od roku 1994 se v ní nepohnula jediná akcie.
Letošní největší akvizice proběhla blízko dna cyklu, od prodávajícího pod tlakem dluhu.
Vstup do technologického giganta, kterému se dvě dekády vyhýbal, není sázka na AI hype. Ta firma má 165 miliard dolarů provozního cash flow a rekordní investoce do AI si zaplatí sama.
Nejdražší chyba nebyla v nákupu, ale v prodeji. Nejúspěšnější pozici v historii firmy prodal příliš brzy a akcie od té doby přidala 70 %. Držet je těžší než kupovat.
Warren Buffett od 1. ledna 2026 není generálním ředitelem Berkshire Hathaway $BRK-B. Funkci převzal Greg Abel, Buffett zůstal předsedou představenstva a hlavním hlasem v otázkách alokace kapitálu. Přesto letošní rok přinesl hned několik transakcí, které nesou jasný rukopis staré školy. Berkshire dokončilo největší akvizici od roku 2022, vstoupilo do technologické firmy, které se Buffett dvě dekády vyhýbal, a koupilo celého stavitele rodinných domů uprostřed nejhorší fáze hypotečního cyklu.
Pro investora, který se snaží pochopit, jak vlastně vzniká dlouhodobě nadprůměrný výnos, jsou Buffettovy velké nákupy zajímavější než jeho citáty. Ukazují totiž konkrétní opakující se vzorec. Berkshire téměř nikdy nekupuje na vrcholu nadšení. Kupuje ve chvíli, kdy protistrana potřebuje prodat, ať už kvůli dluhu, skandálu, cyklickému propadu poptávky nebo kvůli tomu, že trh přestal danému segmentu věřit.
Je také důležité rozlišovat dvě různé kategorie transakcí. První jsou nákupy obchodovatelných akcií, které se zpětně objevují ve čtvrtletních formulářích 13F u americké Komise pro cenné papíry. Druhou jsou celopodnikové akvizice, kdy Berkshire kupuje firmu celou a stahuje ji z burzy. Druhá kategorie dnes hraje větší roli, protože objem hotovosti v konglomerátu dosáhl úrovně, kterou už samotný akciový trh nedokáže pohodlně vstřebat.
K 30. červnu 2026 drželo Berkshire podle vlastního výkazu zhruba 365,5 miliardy dolarů v hotovosti a krátkodobých státních pokladničních poukázkách, což je pokles z rekordních 397,4 miliardy o čtvrtletí dříve. Ve druhém kvartálu se firma poprvé po čtrnácti čtvrtletích stala čistým kupcem akcií v objemu kolem 20 miliard dolarů a zpětně odkoupila vlastní akcie za 4,5 miliardy dolarů, zatímco v prvním čtvrtletí to bylo pouhých 235 milionů. Tempo alokace kapitálu se tedy viditelně zrychlilo. Podívejme se, jak se k dnešnímu stavu Berkshire vlastně dopracovalo.