


Nová pozice do portfolia? Je tohle nejlepší sázka na AI infrastrukturu?

Před dvěma lety byl $IREN obyčejný těžař bitcoinu z Austrálie. Dnes má podepsané kontrakty s Microsoftem, NVIDIÍ a jednou z předních AI laboratoří, slibuje roční běh tržeb z AI cloudu přes 4 mld. USD a na fiskální rok 2027 plánuje investice 25-30 mld. USD. Jenže skutečné tržby z AI cloudu za celý fiskální rok 2026 byly jen 128,8 mil. USD a firma vykázala čistou ztrátu přes 700 mil. USD. Celá tato analýza odpovídá na jednu otázku: kolik z toho, co IREN slibuje, je už opravdu v ceně a kolik z toho dokáže firma skutečně dodat? Já jsem do akcie právě vstoupil spekulativní pozicí, ale nejdřív nechám mluvit čísla.
Shrnutí analýzy v 60 sekundách
Firma: IREN (dříve Iris Energy) vlastní pozemky, připojení k elektrické síti a datacentra a pronajímá v nich výkon grafických čipů (GPU) firmám, které trénují a provozují umělou inteligenci. Těžbu bitcoinu chce ukončit do konce roku 2026.
Aktuální výsledky: Ve fiskálním roce 2026 (červenec 2025 až červen 2026) vzrostly tržby o 41 % na 707 mil. USD, ale čistá ztráta byla 702,6 mil. USD kvůli odpisům těžebního hardwaru. Upravená EBITDA (provozní zisk před odpisy, úroky a jednorázovými položkami) klesla v posledním kvartálu na 19,2 mil. USD, protože firma najímá a staví dřív, než tržby nabíhají.
Proč akcie padá i roste: Během deseti obchodních dní do 10. 10. 2026 ztratila akcie zhruba pětinu kvůli kritice provozní kvality od výzkumné firmy SemiAnalysis. Krátce ji pak zvedla nepotvrzená zpráva, že tajemný zákazník z AI laboratoří je Anthropic.
Co je v ceně: Při dnešní ceně má IREN tržní kapitalizaci 14,1 mld. USD a EV (hodnota firmy včetně čistého dluhu) 15,6 mld. USD, tedy 3,9násobek smluvního ARR (annualizovaného běhu tržeb). Můj reverse DCF (zpětný výpočet z ceny) ukazuje, že trh počítá zhruba s kapacitou roku 2026 a polovinou expanze roku 2027.
Hlavní riziko: Financování a ředění (vydávání nových akcií, které zmenšuje podíl stávajících akcionářů). Firma potřebuje na FY27 25-30 mld. USD, má zajištěno 14 mld. USD a dalších 8 mld. USD teprve shání. Počet akcií vzrostl za 15 měsíců o 52,7 %.
Scénáře: Býčí 110 USD, základní 47 USD, medvědí 15 USD a katastrofický 5 USD za akcii v horizontu 2-3 let. Vážený průměr vychází na 46 USD, ale rozptyl je extrémní.
Co sledovat: Výsledky Q1 FY27 kolem 5. listopadu, splnění cíle běžícího ARR přes 4 mld. USD ke konci prosince 2026, předání dalších datacenter Microsoftu a podmínky nového GPU financování.
Klíčová otázka: Je IREN infrastruktura s trvalou hodnotou (energie, pozemky, připojení), nebo kapitálově náročný pronajímatel čipů, které za pět let zastarají?
Obsah analýzy
Představení společnosti
Historie a management
Byznys model
Jednotková ekonomika GPU kapacity
MOAT
Konkurence
Finanční výsledky
Rozvaha a kapitál
Kontroverze a rizika
Sentiment a psychologie trhu
Valuace
Scénáře
Katalyzátory a kalendář
Závěr
Můj osobní pohled
Závěrečné upozornění
1. Představení společnosti
IREN je firma se sídlem v Sydney, která vznikla v roce 2018 jako těžař bitcoinu poháněný obnovitelnou energií a dnes se mění v takzvaný neocloud, tedy specializovaného poskytovatele výpočetního výkonu pro AI. Na rozdíl od většiny konkurentů vlastní celý řetězec: pozemky, připojení k síti, budovy datacenter, samotná GPU i software, přes který je zákazníci používají. Firma se popisuje jako vertikálně integrovaný AI cloud. Provozuje kampusy v Britské Kolumbii (Prince George, Mackenzie, Canal Flats) a v Texasu (Childress, Sweetwater) a další připravuje v Oklahomě, Austrálii a Španělsku.
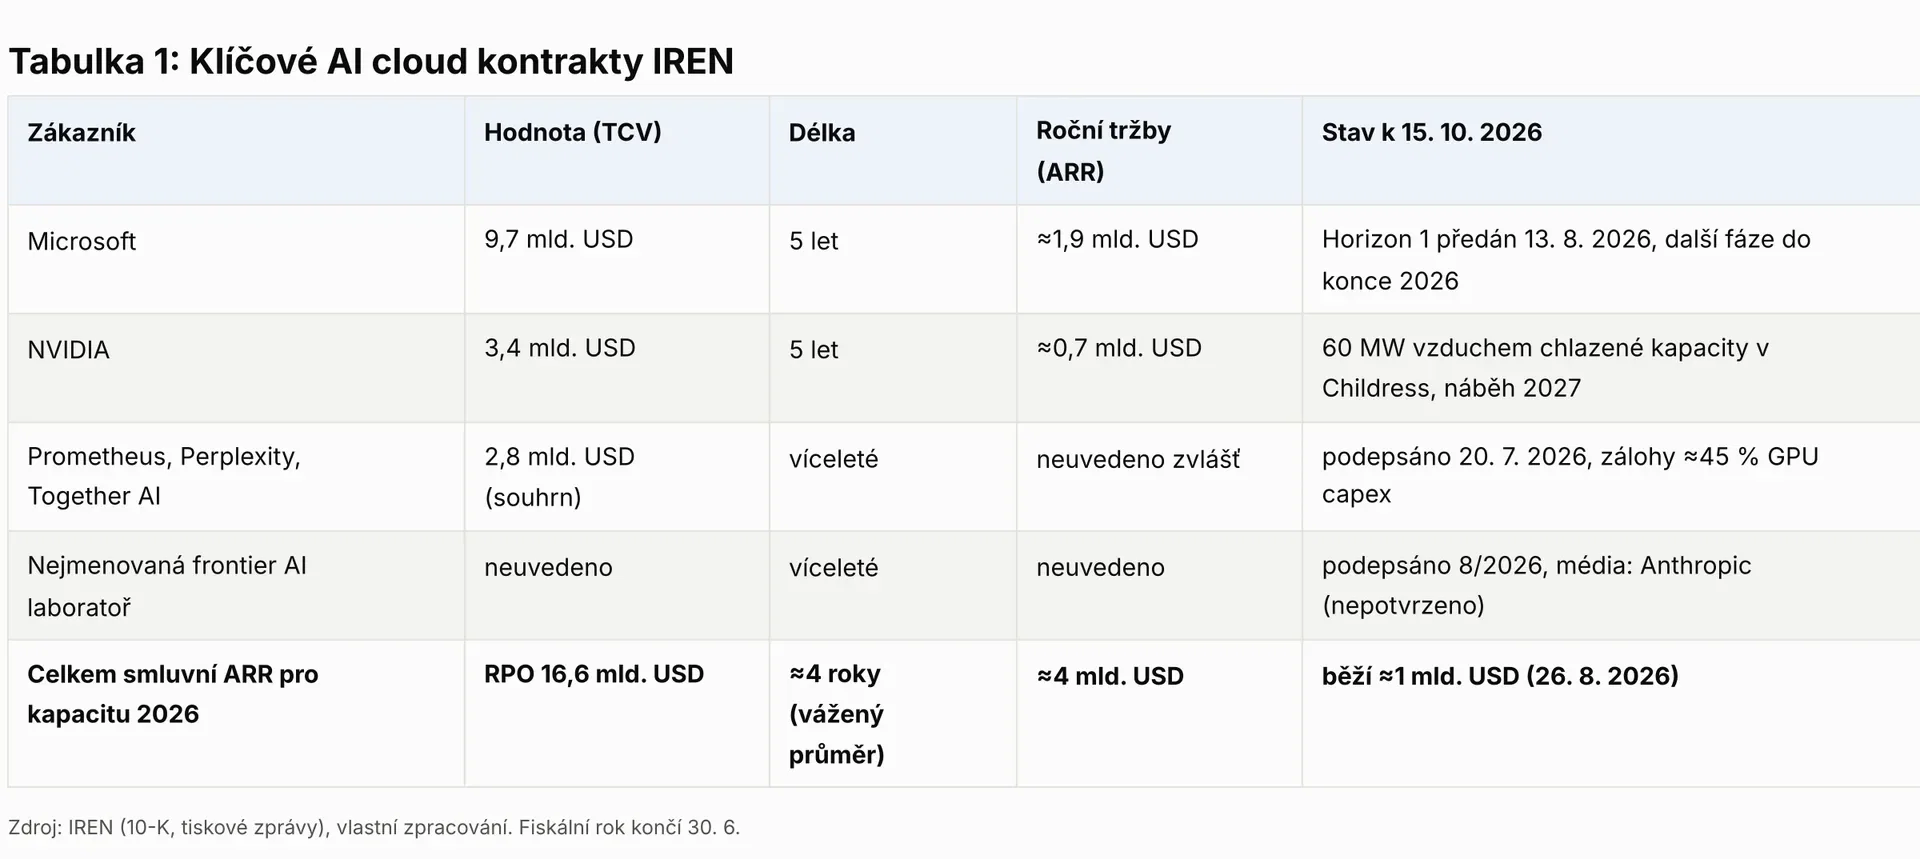
Nejdůležitější fakt celé analýzy je propast mezi smlouvami a realitou. IREN má podle vlastních čísel smluvní ARR 4 mld. USD pro kapacitu roku 2026, ale k 26. 8. 2026 z toho běželo jen 1 mld. USD a skutečné tržby z AI cloudu za celý fiskální rok 2026 byly 128,8 mil. USD. Investor dnes tedy neplatí za firmu, která vydělává, ale za firmu, která musí během pár kvartálů postavit a spustit několikanásobek své dnešní kapacity. K 30. 6. 2026 měla IREN v provozu jen 40 MW AI kapacity, zatímco těžba bitcoinu stále zabírala 380 MW.
2. Historie a management
IREN založili v roce 2018 bratři Daniel a Will Robertsovi, kteří firmu dodnes řídí jako dvojice co-CEO. Na Nasdaq vstoupila v listopadu 2021 přes IPO za 232 mil. USD, těsně před velkým propadem kryptoměn. Fiskální rok 2022 skončil čistou ztrátou 419,8 mil. USD, hlavně kvůli nehotovostnímu přecenění konvertibilních dluhopisů při IPO, a v roce 2023 firma vydělala na upravené EBITDA jen 1,4 mil. USD. Z krize let 2022-2023, kdy se firma potýkala i se zadluženými těžebními stroji, si management odnesl lekci, která vysvětluje dnešek: hodnotu nemají stroje, ale levná energie a připojení k síti. Proto firma budovala gigawatty kapacity dřív, než věděla, k čemu je použije.
Obrat přišel v letech 2024-2025. Firma začala vedle těžby pronajímat GPU, v listopadu 2025 podepsala pětiletý kontrakt s Microsoftem $MSFT za 9,7 mld. USD a v květnu 2026 strategické partnerství s NVIDIÍ $NVDA na až 5 GW infrastruktury. Management mezitím výrazně posílil: počet zaměstnanců se ve FY26 téměř ztrojnásobil, přišlo pět nových lidí do vedení a firma koupila softwarovou společnost Mirantis za 544 mil. USD (hlavně v akciích) a španělskou Nostrum s 490 MW zajištěného výkonu.
Bratři Robertsovi drží každý jen 2,3 % ekonomického podílu, ale díky akciím třídy B kontrolují každý 21,8 % hlasovacích práv. V červenci 2026 dostal každý z nich 9 099 328 RSU (akciových odměn), které se uvolňují čtyři roky a po uvolnění je musí držet další dva roky. Účetní hodnota každého grantu je 276 mil. USD.
Robertsovi prokázali, že umí rychle sehnat kapitál, energii i zákazníky, a dlouhá doba držení odměn je motivuje k dlouhodobé hodnotě, ne k rychlému výprodeji. Protiargument: dvojí třída akcií jim dává silnou kontrolu a granty v hodnotě přes půl miliardy dolarů jsou na firmu, která zatím nevydělává, mimořádně štědré. Zároveň tým nikdy neprovozoval AI cloud v takovém rozsahu, jaký teď slibuje.
3. Byznys model
IREN dnes vydělává dvěma způsoby, z nichž jeden končí. Těžba bitcoinu ve FY26 přinesla 578,2 mil. USD, ale firma ji postupně vypíná a energii přesouvá na GPU. AI cloud přinesl 128,8 mil. USD a v posledním kvartálu (Q4 FY26) poprvé převýšil těžbu: 70,5 mil. USD proti 66,7 mil. USD. Od roku 2027 má být IREN čistě AI firmou, takže historická čísla vypovídají o budoucnosti jen málo.
AI cloud funguje jako dlouhodobý pronájem. Zákazník (Microsoft, NVIDIA, AI laboratoř) podepíše víceletou smlouvu, často zaplatí zálohu, IREN za ni a za úvěr koupí GPU, nainstaluje je do vlastního datacentra a zákazník platí měsíčně za výkon. Vážená průměrná délka kontraktů je podle firmy 4 roky. Zbývající smluvní závazky (RPO, tedy budoucí tržby z podepsaných smluv) dosáhly 16,6 mld. USD. Microsoft a NVIDIA podle výroční zprávy tvoří podstatnou většinu smluvních tržeb.
Firma nabízí dvě úrovně služby. Bare metal znamená, že zákazník dostane holý server a vše ostatní si řeší sám. Managed cloud znamená, že IREN dodá i software pro řízení clusterů, což má zajistit akvizice Mirantis s 650 inženýry. Druhá úroveň je ziskovější a hůř nahraditelná, ale zatím jde spíš o plán než o realitu (viz kapitola 9).
Největší nákladovou položkou je kromě odpisů energie, která ve FY26 tvořila 27 % tržeb. Výhodou vlastní energie je, že IREN nemusí platit marži provozovateli datacentra. Nevýhodou je, že musí sama zaplatit stavbu, a právě to vysvětluje obří plán investic.