


Učíte se jazyky? Je na čase koupit akcie Duolinga?

Duolingo je dnes největší jazyková aplikace na světě a zároveň jeden z nejčistších příkladů freemium modelu, který se dokázal škálovat. Otázka, na kterou se snažím odpovědět, zní: je dnešní cena odrazem udržitelné jednotkové ekonomiky a rostoucího podílu na trhu, nebo je v ní už započítán sen o tom, že téměř každý člověk na světě bude jednou denně otevírat zelenou sovu?
Shrnutí analýzy v 60 sekundách
- Firma: Duolingo je freemium aplikace na učení jazyků (a nově i dalších dovedností). Většinu peněz dělá z předplatného Super Duolingo, zbytek z reklam a Duolingo English Testu.
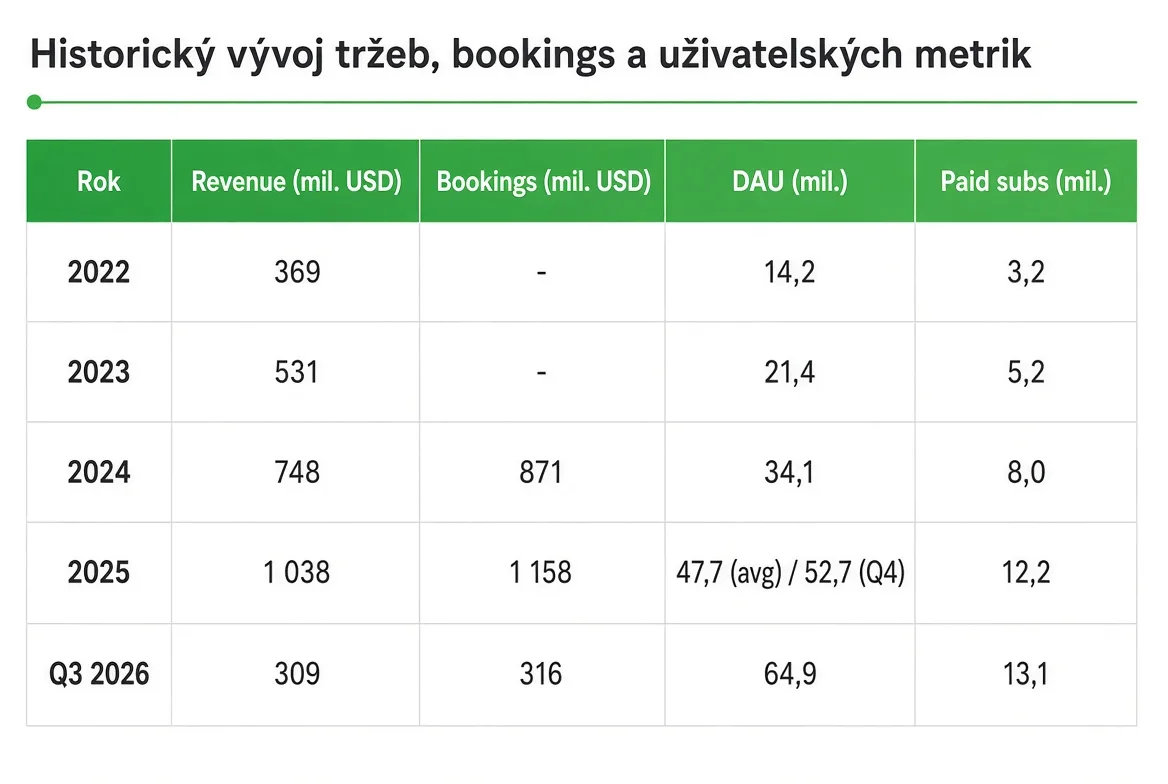
- Aktuální výsledky: V Q3 2026 tržby 309 mil. USD (+14 % YoY), bookings 316 mil. USD (+12 %), DAU (růst denně aktivních uživatelů) 64,9 mil. (+29 %), placených předplatitelů 13,1 mil. Upravená EBITDA marže 25,5 %.
- Proč akcie roste: Růst DAU znovu zrychlil, ale zpomalení růstu tržeb a bookings spolu s vysokým SBC a otázkou, jestli se povede udržet konverzi, trh stále řeší.
- Co je v ceně: Při dnešní ceně se trh dívá na zhruba 5,1x EV/FY2026 revenue a zhruba 19,5x EV/Adj. EBITDA. To už není „růst za každou cenu“, ale pořád je to prémie za brand a síťový efekt.
- Hlavní riziko: Zpomalení růstu DAU pod 20 % nebo pokles konverze na placené předplatné, který by ukázal, že gamifikace má své limity.
- Scénáře: Základní scénář počítá s postupným zpomalením růstu do nízkých dvouciferných procent a marží Adj. EBITDA kolem 28-30 % do roku 2028. Vážený průměr cílových cen leží blízko dnešní ceny.
- Co sledovat: DAU růst, konverzi na Super, vývoj ARPU, bookings vs. revenue a vývoj SBC.
Představení společnosti
Duolingo vzniklo v roce 2011 a dnes je to dominantní hráč v učení jazyků přes mobilní aplikaci. Firma vydělává především na předplatném Super Duolingo, které odemyká neomezené životy, žádné reklamy a další funkce. Druhým zdrojem jsou reklamy v bezplatné verzi a třetím Duolingo English Test, certifikovaný test angličtiny, který se snaží konkurovat TOEFL a IELTS. Nejdůležitější fakt celé analýzy je, že Duolingo dokázalo spojit gamifikaci s reálným učebním progresem natolik, že denní aktivita (streak) se pro miliony lidí stala návykem. Bez tohoto návyku by celý freemium model byl mnohem slabší.
Byznys model
Peníze tečou ze třech míst. Největší a nejdůležitější je subscription bookings (Super Duolingo a Family Plan). V posledních kvartálech tvoří bookings více než 80 % celkových bookings. Druhým zdrojem jsou advertising bookings z bezplatné verze a třetím Duolingo English Test. Jednotková ekonomika stojí na vysoké retenci díky streakům a nízkých nákladech na akvizici, protože organický růst je stále silný. Konverze z free na paid se dlouhodobě pohybuje v nízkých jednotkách procent, což je typické pro freemium, ale díky obrovskému DAU to stále generuje solidní absolutní růst placených uživatelů.
MOAT
Silné výhody: Brand a zelená sova jsou dnes téměř synonymem pro učení jazyků na mobilu. Gamifikace a streaky vytvářejí reálnou habit-forming mechaniku, kterou konkurenti zatím nedokázali napodobit ve stejné míře. Data scale - Duolingo má největší dataset o tom, jak se lidé učí jazyky, což pomáhá jak personalizaci, tak vývoji AI funkcí.
Střední výhody: Síťový efekt je spíše slabší. Učení je primárně individuální aktivita, i když sociální prvky existují. Přepínací náklady jsou střední - jakmile máš streak a progres, nechce se ti začínat jinde, ale není to enterprise software.
Slabé nebo sporné výhody: Technologická výhoda v AI je reálná, ale ne nepřekonatelná. Konkurenti mohou relativně rychle dohnat kvalitu výuky. Marketingový moat je silný, ale závisí na tom, že růst DAU nepřestane.
Konkurence
Hlavní konkurenti jsou Babbel, Busuu, Memrise, Rosetta Stone a nově i AI nástroje typu ChatGPT nebo specializované jazykové AI. Duolingo vyhrává na škále a gamifikaci. V klíčových metrikách (DAU, brand awareness, organický růst) je výrazně před ostatními. Nevýhoda je, že většina konkurentů je placená od začátku, takže mají vyšší ARPU, ale výrazně menší dosah. AI hrozba je reálná, ale zatím Duolingo dokáže AI integrovat do svého gamifikovaného prostředí lépe než čistě chatbotové nástroje.
Finanční výsledky
Tržby rostly v letech 2022-2025 velmi rychle (z 369 mil. USD na 1 038 mil. USD). V roce 2026 růst zpomalil do mid-teens. Poslední kvartály ukazují, že růst tržeb a bookings se stabilizoval kolem 12-15 %, zatímco růst DAU znovu zrychlil na 29 % v Q3 2026. To je důležité - uživatelská metrika se odlepila od monetizace. Gross margin je vysoká (kolem 70 %), provozní páka se projevuje v růstu upravené EBITDA marže, která v Q3 2026 dosáhla 25,5 %. Kvalita tržeb je dobrá, protože většina jsou subscription. Provozní páka existuje, ale SBC ji částečně maskuje na GAAP úrovni.
Rozvaha a kapitál
Duolingo je cash-rich. Net cash je kolem 1,29 mld. USD. Dluh je minimální. Hlavní problém je ředění přes SBC. Stock-based compensation je vysoké a dlouhodobě snižuje reálný free cash flow pro akcionáře. Počet akcií roste, i když pomaleji než dříve. Firma má dostatek kapitálu na růst, buybacky zatím nejsou prioritou.
Kontroverze a rizika
Kritici říkají, že Duolingo je spíš zábavná hra než efektivní nástroj na učení jazyků a že většina uživatelů se nikdy nedostane na úroveň B2. Firma odpovídá daty o progresu a tím, že i částečné učení má hodnotu. Pro investora to znamená, že moat je silnější v retenci než v hloubce učení. Další riziko je zpomalení růstu DAU a saturace trhu. AI může být jak příležitost (lepší personalizace), tak hrozba (lidé začnou používat ChatGPT místo aplikace). Vysoké SBC je trvalé téma - bez něj by ziskovost vypadala výrazně lépe.