Čtyři velká IPO jsou až 76 % pod upisovací cenou. Která z nich má šanci na návrat?

Velké fondy zaplatily za akcii evropského zbrojaře 25 EUR ještě před prvním obchodem. Dnes během jediného dne ztratila až 23 % a stojí méně než polovinu. Prodejce vstupenek ze stejné vlny premiér je 76 % pod upisovací cenou - a přitom vykazuje zisk.
Klíčové body
Čtyři velké burzovní premiéry se dnes obchodují pod cenou, kterou zaplatily fondy ještě před prvním obchodem.
Evropský zbrojař ztratil během jediné seance až 23 % poté, co snížil výhled ziskovosti.
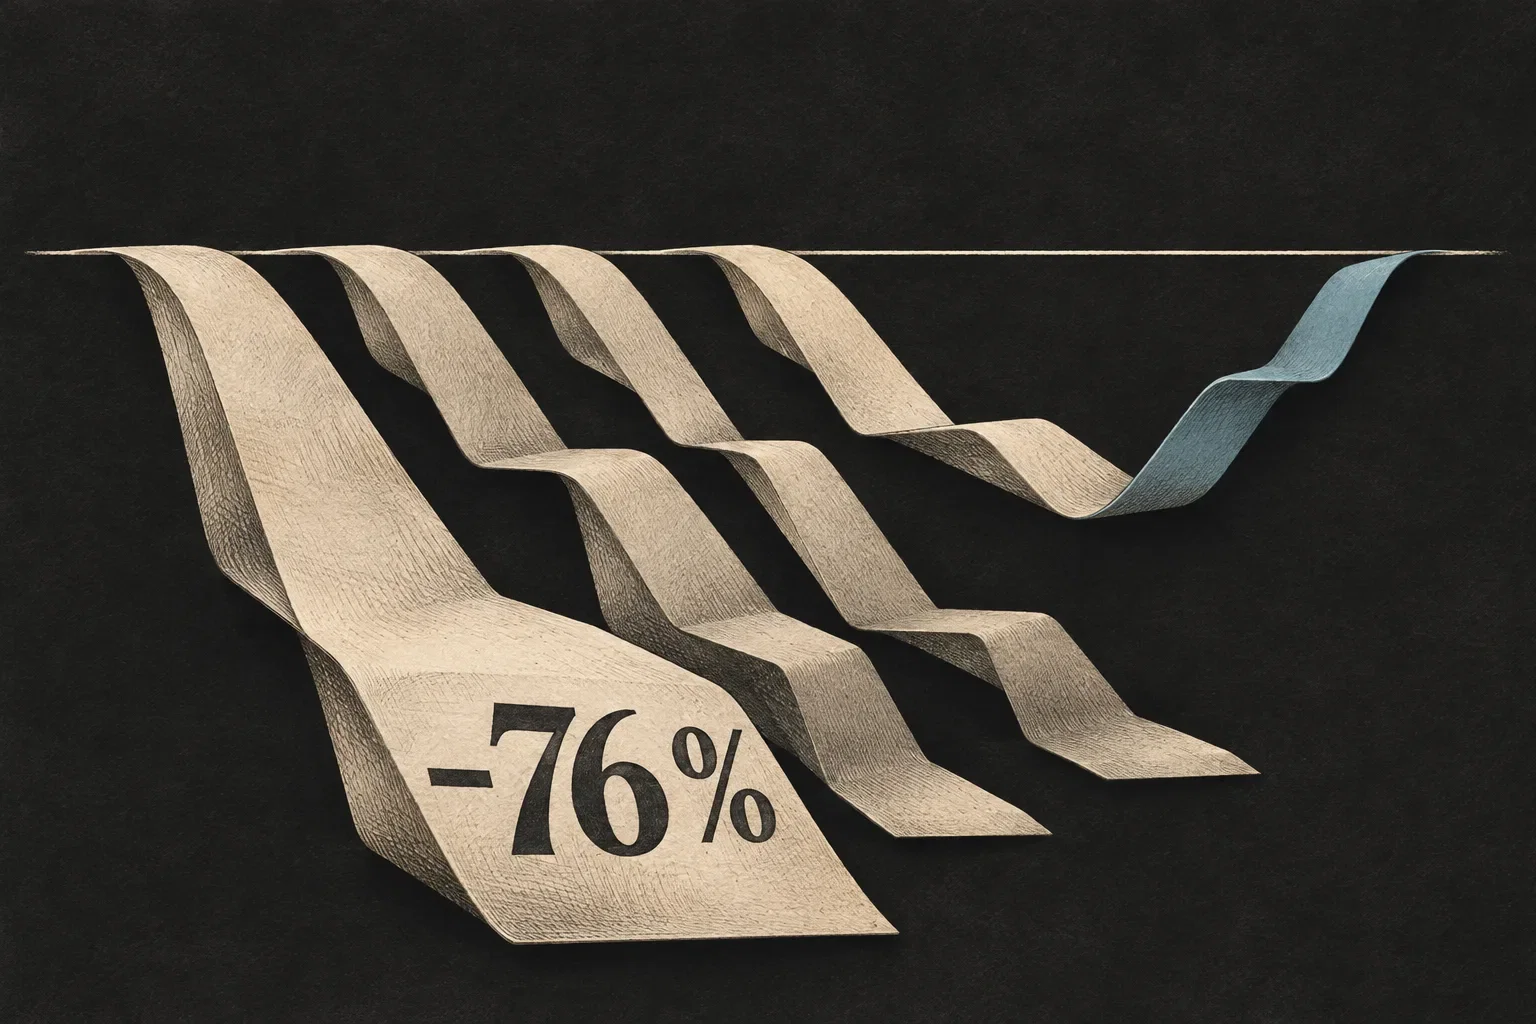
Prodejce vstupenek je 76 % pod upisovací cenou, přestože vykázal čistý zisk 33,6 milionu dolarů.
Klarna má růst tržeb 27 % a trh ji přesto oceňuje jako obyčejnou úvěrovou firmu.
Figma dobrovolně obětuje část tržeb a sama ohlásila zpomalení růstu na příští čtvrtletí.
Cena, kterou zaplatily fondy, už neplatí ani u jedné
Upisovací cena je částka, za kterou velké fondy a banky kupují akcie ještě před prvním obchodem na burze. Běžný investor se k ní zpravidla nedostane a nakupuje až dráž, v prvních minutách obchodování. Posledni ročník velkých burzovních premiér tuhle logiku obrátil: u všech čtyř firem v tomto článku se dnes akcie prodává hluboko pod cenou, kterou zaplatili ti první.
Nejčerstvější případ se odehrává právě dnes. Evropský zbrojní konglomerát CSG $CSG.AS , který v lednu vstoupil na amsterdamskou burzu za 25 EUR, snížil výhled ziskovosti a jeho akcie během seance ztratila až 23 %. Fintech Klarna $KLAR , návrhářský software Figma $FIG a prodejce vstupenek StubHub $STUB , tři americké premiéry z loňska, jsou pod upisovací cenou o 67 %, 44 % a 76 %.
Firma | Upisovací cena | Cena 10. 11. | Proti IPO | Od maxima | Valuace |
|---|---|---|---|---|---|
CSG | 25 EUR | 13,44 EUR | -46 % | -62 % | P/E 19,4 |
Klarna | 40 USD | 13,14 USD | -67 % | -66 % | P/S 1,2 |
Figma | 33 USD | 18,63 USD | -44 % | -59 % | P/S 6,5 |
StubHub | 23,50 USD | 5,65 USD | -76 % | -72 % | P/S 1,0 |
Společné mají jen to, že zklamaly. Důvody se liší u každé a liší se i šance na návrat: jedna z nich vykazuje čistý zisk a přesto nese největší slevu, jiná byla podle prospektu nejziskovější z celé čtveřice a právě ona dnes padá nejrychleji.
Zbrojař, který za jeden den ztratil pětinu
CSG dnes ráno zveřejnilo čísla za devět měsíců: tržby 4,8 mld. EUR (+6,1 %), rekordní objem objednávek 18 mld. EUR a potvrzený celoroční výhled tržeb 7,4 až 7,6 mld. EUR. Trh ale četl jiné řádky. Tržby za samotné třetí čtvrtletí klesly na 1,51 mld. EUR z 1,71 mld. EUR před rokem a provozní marže spadla na 21 %. Firma zároveň snížila celoroční výhled marže z 24 až 25 % na zhruba 21 %, protože vyprodává standardní munici ze skladů za nižší ceny, zatímco zákazníci přešli na dražší munici s delším doletem.
Podle Bloombergu akcie během dne spadla až o 23 % a dotkla se 10,35 EUR, nejníže od lednové premiéry. Není to první rána: pod 25 EUR se akcie propadla už v březnu a v květnu ji srazil report short-sellera Hunterbrook, který zpochybnil její obchodní model. Čistý dluh vzrostl na 2,4násobek EBITDA a zhruba 300 mil. EUR tržeb se posunulo do čtvrtého kvartálu.
Zároveň jde o jedinou firmu z této čtveřice, která vydělává dost na to, aby se dala ocenit ziskem. K zavírací ceně z 10. 11. vychází P/E 19,4 proti 33,9 u sektoru obrany a férová cena Bulios 20,42 EUR ležela 52 % nad cenou. Po dnešním propadu jsou násobky ještě nižší, ovšem s otázkou, jak dlouho bude marže 21 % platit.
Třetí čtvrtletí utvářelo načasování a mix byznysu. Tržby, které jsme očekávali ve třetím čtvrtletí, teď dodáme ve čtvrtém. Poptávka zůstává silná, včetně munice středních a velkých ráží a pozemních systémů.
Michal Strnad, předseda představenstva a CEO CSG
Splátky, které zpomalilo Německo
Klarna se upsala za 40 USD, dnes stojí 13,14 USD. Paradoxně ji nesrazila špatná čísla. Ve druhém čtvrtletí vykázala tržby 1,042 mld. USD, o 27 % víc než před rokem, a čistý zisk 9 mil. USD. Akcie přesto ztratila během jediného dne zhruba pětinu, protože firma snížila celoroční výhled tržeb na 4,08 až 4,16 mld. USD kvůli slabému německému spotřebiteli a oznámila odchod finančního ředitele.
Při P/S 1,2 trh oceňuje Klarnu jako obyčejnou úvěrovou firmu, ne jako fintech. Férová cena Bulios vychází na 20,04 USD, konsensus analytiků na 18,80 USD. Rozsudek přijde 17. 11. s výsledky za třetí kvartál, kde analytici čekají ztrátu 0,15 USD na akcii. Klíčové číslo bude podíl nesplácených úvěrů: ve druhém čtvrtletí činily rezervy na úvěrové ztráty 0,52 % objemu transakcí.
Dvě americké premiéry, které trh trestá za opačné věci
Figma vstoupila na burzu za 33 USD a první den zavřela na 115,50 USD. Dnes stojí 18,63 USD. Za třetí čtvrtletí vykázala tržby 391,4 mil. USD, o 43 % víc než před rokem, a čistou ztrátu 81,3 mil. USD. Akcie po výsledcích klesla o 7 %, protože firma sama ohlásila zpomalení růstu ve čtvrtém kvartálu na 33 %. Důvod je její vlastní rozhodnutí: dává zákazníkům víc AI kreditů za stejnou cenu a vědomě obětuje část tržeb. Má na to polštář 1,7 mld. USD hotovosti a prakticky žádný dluh; konsensus analytiků je 27,40 USD.
Vidíme, jak zákazníci přecházejí od zkoušení AI k větším závazkům, a agent Figma rozšiřuje způsoby, jak využívají kredity napříč naší platformou.
Praveer Melwani, finanční ředitel Figmy
StubHub je opačný příběh. Upsal se za 23,50 USD, dnes stojí 5,65 USD, tedy 76 % pod upisovací cenou. Přitom za třetí čtvrtletí vykázal tržby 502 mil. USD, upravenou EBITDA vyšší o 84 % na 124,1 mil. USD, čistý zisk 33,6 mil. USD a zvýšil celoroční výhled objemu prodaných vstupenek. Trh se zaměřil na jediné číslo: upravený zisk 0,05 USD na akcii proti očekávaným 0,08 USD. Akcie v poobchodní fázi dál klesala.
Při P/S 1,0 a výnosu volného cashflow 31,5 % trh oceňuje StubHub jako firmu v problémech. Potíž je v bilanci: 1,3 mld. USD dluhu proti 1,2 mld. USD hotovosti, z níž část patří prodejcům vstupenek. Konsensus analytiků 10,75 USD je téměř dvojnásobek dnešní ceny.
Co rozhodne, kdo se vrátí nad upisovací cenu
Každá z firem má svůj konkrétní test a svůj termín:
Klarna, 17. 11.: rezervy na úvěrové ztráty nad 0,52 % objemu by znamenaly, že růst objemů kupuje horšími dlužníky; stabilizace německých objemů by naopak potvrdila, že letní výprodej byl přestřelený.
CSG, začátek roku 2027: tržby za celý rok v pásmu 7,4 až 7,6 mld. EUR a slíbené uvolnění pracovního kapitálu ve čtvrtém kvartálu. Pokud se posunuté dodávky nepotvrdí ani v Q4, přestane platit i teze o levné akcii s P/E pod 20.
Figma, 17. 2. 2027: růst nad 33 % a podíl zákazníků, kteří za AI kredity začnou platit. Rozdávání kreditů zdarma funguje jen tehdy, pokud se z něj do dvou kvartálů stane placené využití.
StubHub, celoroční výsledky: upravená EBITDA v pásmu 400 až 420 mil. USD a další splácení dluhu. Firma již vydělává, trh chce vidět, že zisk vydrží i mimo koncertní sezonu.
Rozdíl mezi čtyřmi propadlými premiérami se tak dá shrnout jednoduše. U CSG cena klesla, protože klesl zisk a investoři nevědí, kde se marže zastaví. U StubHubu cena klesla, zatímco zisk roste, a sleva 76 % tak sedí na firmě, která vykazuje čistý zisk a jejíž provozní zisk rostl o 84 %. Klarna a Figma jsou mezi tím: rostou, ale za cenu, kterou trh zatím odmítá platit. Nižší cena sama o sobě neznamená nižší riziko, ale u jedné z těch čtyř znamená vyšší zisk na každý zaplacený dolar.