


Broadcom | Q1 2026: Tah umělé inteligence zvedá rekordy

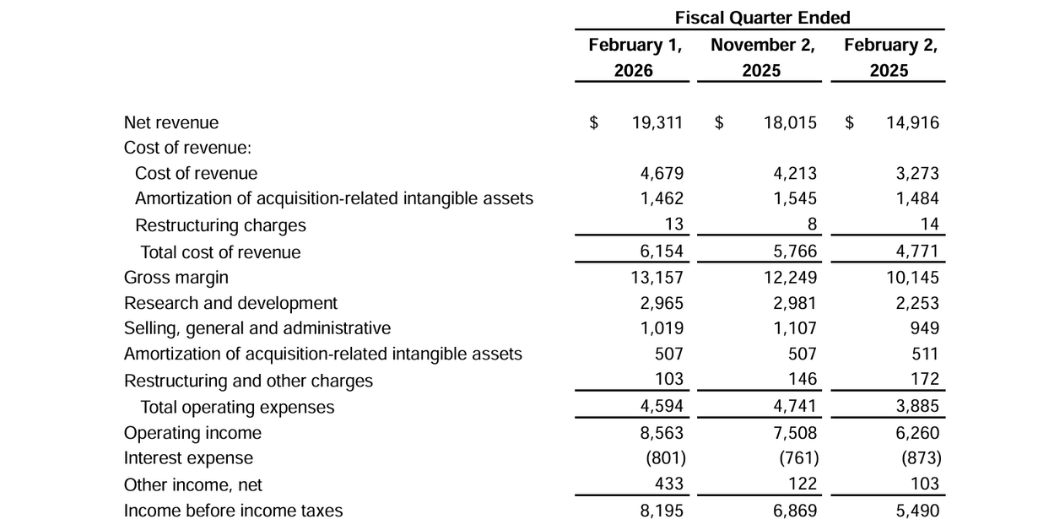
Broadcom otevřel fiskální rok 2026 výsledky, které se čtou velmi jednoduše: umělá inteligence táhne polovodičovou část firmy výrazně nahoru a zbytek byznysu drží stabilitu. Tržby v prvním čtvrtletí vyskočily na 19,3 miliardy dolarů, tedy o 29 % meziročně, a firma při tom udržela mimořádně vysokou ziskovost – upravený provozní zisk před odpisy odpovídal 68 % tržeb.
Ještě podstatnější než samotný kvartál je ale výhled. Broadcom na další čtvrtletí čeká tržby kolem 22 miliard dolarů, což by znamenalo zrychlení meziročního růstu na 47 %, a opět cílí na stejnou úroveň ziskovosti. Tohle je typ reportu, který investorům říká: poptávková vlna není jen „jedna dobrá objednávka“, ale trend, který se dál rozjíždí.
Jaké bylo poslední čtvrtletí?
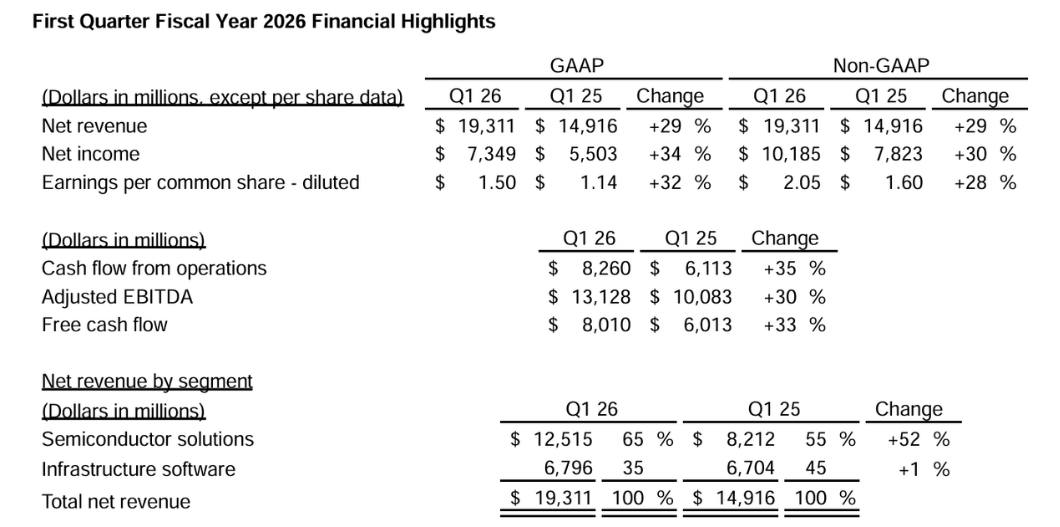
První čtvrtletí 2026 Broadcom $AVGO postavil na dvou pilířích: prudké zrychlení v polovodičích a stabilitu v softwaru. Celkové tržby dosáhly 19,311 miliardy dolarů, přičemž polovodičová divize přidala 52 % na 12,515 miliardy. Software (infrastrukturní software) přidal jen 1 % na 6,796 miliardy, ale právě to je pro investora důležité: při takto silném růstu v čipech softwarová část nepůsobí jako brzda, spíš jako stabilizátor.
Ziskovost je na poměry velkých technologických firem mimořádná. Upravený provozní zisk před odpisy byl 13,128 miliardy dolarů, tedy 68 % tržeb. A ještě důležitější je hotovost: provozní hotovost dosáhla 8,260 miliardy, investice do majetku byly jen 250 milionů, takže volná hotovost vyšla na 8,010 miliardy dolarů. To je jeden z těch reportů, kde se investor nemusí ptát „kde je hotovost“ – je jí extrémně hodně a přichází rychle.
Z pohledu „co bylo jednorázové a co strukturální“ je hlavní strukturální motor jasný: čipy a síťování pro výpočetní centra, která staví infrastrukturu pro umělou inteligenci. Firma sama uvádí, že tržby z této oblasti byly 8,4 miliardy dolarů a předčily její vlastní očekávání, hlavně díky poptávce po zakázkových akcelerátorech a síťových prvcích pro umělou inteligenci.
Top body výsledků
Tržby 19,3 miliardy dolarů, meziročně +29 %.
Čistý zisk podle účetních pravidel 7,35 miliardy dolarů, po úpravách 10,19 miliardy.
Zisk na akcii 1,50 dolaru, po úpravách 2,05 dolaru.
Volná hotovost 8,01 miliardy dolarů, tedy zhruba 41 % tržeb.
Tržby z polovodičů 12,5 miliardy dolarů (+52 %), software téměř beze změny (+1 %).
Tržby z čipů pro umělou inteligenci 8,4 miliardy dolarů (+106 %), výhled na další čtvrtletí 10,7 miliardy.
Nový program odkupu akcií 10 miliard dolarů a dividenda 0,65 dolaru na akcii.
Komentář CEO
Hock Tan komentoval report velmi přímo: klíčový je růst tržeb z polovodičů pro umělou inteligenci, které v Q1 dosáhly 8,4 miliardy dolarů a meziročně se více než zdvojnásobily. Věta, kterou si investor má odnést, je výhled na další kvartál: Broadcom očekává, že samotné polovodiče pro umělou inteligenci dosáhnou 10,7 miliardy dolarů. To je silný signál, že firma vidí objednávky a dodávky v reálném čase, ne jen „optimismus do prezentace“.
Finanční ředitelka Kirsten Spears to doplnila o „kvalitu“ výsledků: růst tržeb a růst ziskovosti jdou ruku v ruce a firma pokračuje v agresivní návratnosti kapitálu. V kvartálu vrátila akcionářům 10,9 miliardy dolarů (dividendy a odkupy), což je u Broadcomu dlouhodobě konzistentní strategie: vysoká hotovost se má proměňovat v návrat kapitálu, ne ležet bez využití.
Výhled
Výhled na druhé čtvrtletí je z tohoto reportu možná nejdůležitější část. Broadcom čeká tržby kolem 22 miliard dolarů, což znamená meziroční růst o 47 %. Firma zároveň očekává, že ziskovost zůstane na stejné úrovni: upravený provozní zisk před odpisy kolem 68 % tržeb. V překladu: Broadcom tvrdí, že umí růst rychleji, aniž by musel slevit ze ziskovosti.
Důležité je i to, co výhled nepřímo říká o struktuře: protože software roste minimálně, nárůst na 22 miliard je prakticky sázka na to, že polovodičová část bude dál zrychlovat. Tady se bude lámat důvěra trhu: pokud se potvrdí očekávání 10,7 miliardy z čipů pro umělou inteligenci, bude to velmi silné potvrzení trendu.
Dlouhodobé výsledky
Poslední čtyři roky Broadcom $AVGO ukazuje, že umí růst i ve velmi rozdílných cyklech – a že akvizice i změny portfolia mohou krátkodobě rozhýbat nákladovou základnu, ale dlouhodobě zvyšují potenciál firmy. Tržby vzrostly z 33,2 miliardy dolarů (2022) na 35,8 miliardy (2023), pak na 51,6 miliardy (2024) a 63,9 miliardy (2025). Tenhle posun není jen organický růst, ale i efekt rozšíření softwarové části po větších transakcích v předchozích letech a současně postupné přeskupení polovodičového mixu směrem k výpočetním centrům.
Na ziskovosti je vidět, že Broadcom má strukturálně vysoké marže, ale „tvar“ zisků se mění podle toho, jak se promíchá hardware a software a jaké jsou odpisy a účetní položky. Pro investora je proto praktické držet se dvou věcí: schopnosti generovat hotovost a schopnosti vracet kapitál. A právě Q1 2026 znovu ukazuje, že hotovostní stroj běží naplno – volná hotovost 8,0 miliardy za jediný kvartál je sama o sobě argument, proč trh Broadcom řadí mezi „nejkvalitnější“ tituly v rámci polovodičů.
Novinky
Dvě konkrétní novinky z reportu mají velkou investiční váhu. První je nový program odkupu akcií v objemu 10 miliard dolarů do konce roku 2026, což je jasný signál, že firma očekává pokračující velmi silnou hotovost i po investicích. Druhá je posun v komunikaci kolem umělé inteligence: Broadcom už nemluví jen o „obecném růstu“, ale dává konkrétní čísla tržeb z tohoto segmentu a konkrétní cíl pro další kvartál (10,7 miliardy). To zvyšuje transparentnost a zároveň zvyšuje laťku – trh bude chtít vidět, že se tato čísla budou opakovat.
Akcionářská struktura
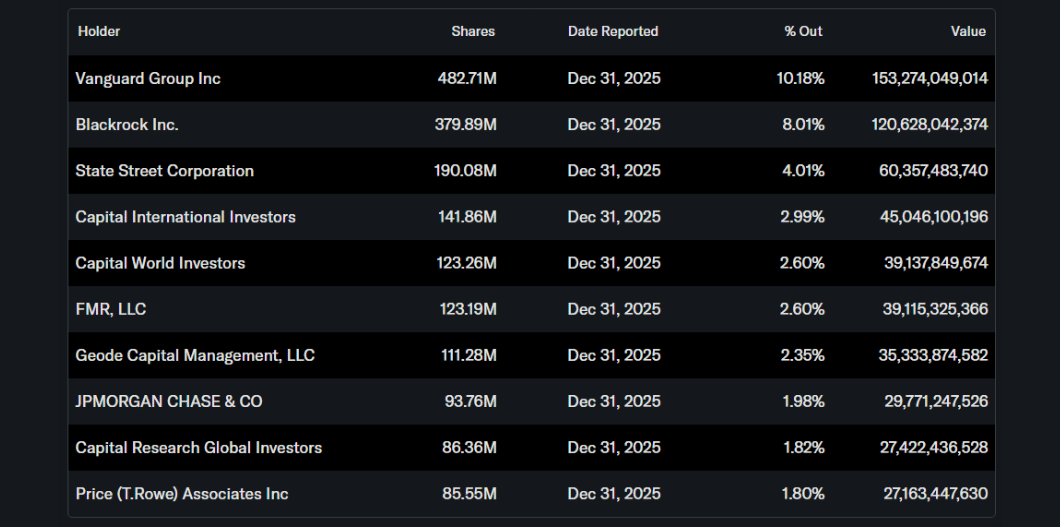
Broadcom je výrazně institucionálně vlastněný titul: instituce drží zhruba 79 % akcií a největšími držiteli jsou Vanguard, BlackRock a State Street. To obvykle znamená dvě věci: vysokou likviditu a vysokou citlivost na to, jak velcí správci kapitálu hodnotí cyklus kolem výpočetních center a umělé inteligence.
Fair Price
Zmíněné akcie




