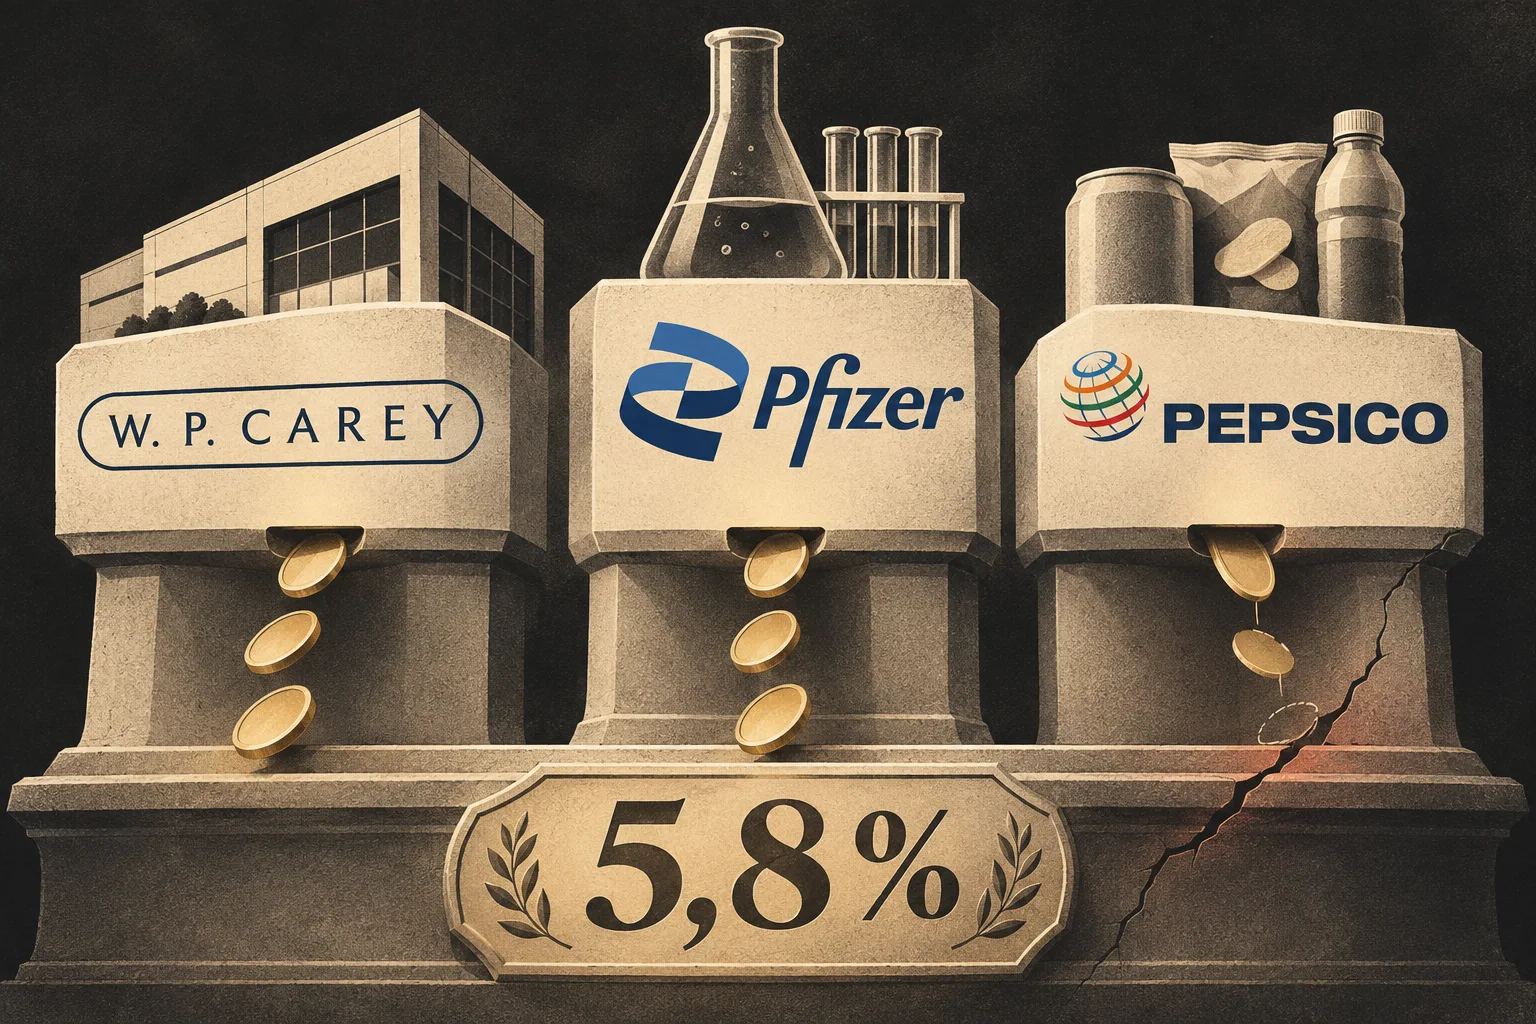
Tyto 3 akcie platí až 5,8 % ročně. Která z nich přijde o dividendu první?

W. P. Carey, Pfizer a PepsiCo. Dvě z nich podle výplatního poměru rozdávají víc, než vydělají, třetí vypadá vzorně. Jenže to číslo lže oběma směry a skutečné pořadí bezpečnosti je jiné, než ukazuje karta akcie.
Klíčové body
Tři akcie platí 4,1 až 5,8 % ročně, ale výplatní poměr seřadí jejich bezpečnost přesně obráceně.
Jedna z nich rozdává 132 % zisku a přitom má nejpohodlněji krytou dividendu z celé trojice.
Druhá vyplácí 226 % zisku a loni poprvé po patnácti letech dividendu nezvýšila.
Třetí má nejčistší rozvahu, přesto seškrtala výhled a obchoduje se jako firma bez růstu.
V prosinci přijde jedno oznámení, které napoví, jestli si vedení na výplatu ještě věří.
Tři výnosy, které vypadají stejně. A jedno číslo, které vás má varovat, ale lže
Na kartě akcie to vypadá jednoduše. W. P. Carey $WPC platí 5,8 % ročně, Pfizer $PFE 5,6 % a PepsiCo $PEP 4,1 %. Hned vedle svítí výplatní poměr, tedy kolik ze zisku firma rozdá akcionářům. U W. P. Carey je to 132 %, u Pfizeru 226 %, u PepsiCo 72 %. Dvě firmy podle toho rozdávají víc, než vydělají, a jen jedna se chová rozumně.
Akcie | Cena (2. 11. 2026) | Od ročního maxima | Dividendový výnos | Výplatní poměr |
|---|---|---|---|---|
W. P. Carey | 64,75 USD | -16 % | 5,8 % | 132 % |
Pfizer | 30,67 USD | -1 % | 5,6 % | 226 % |
PepsiCo | 140,42 USD | -18 % | 4,1 % | 72 % |
Jenže to číslo lže oběma směry. Všechny tři firmy mají čerstvé čtvrtletní výsledky (Pfizer je zveřejnil dnes), Pfizer je prakticky na ročním maximu a W. P. Carey s PepsiCo jsou 16 až 18 % pod ním. A když se podíváte, z čeho se dividenda reálně platí, pořadí bezpečnosti vypadá úplně jinak, než napovídá tabulka.
W. P. Carey: 132 % zisku, a přitom nejpohodlnější dividenda ze všech
Účetní zisk je u realitních fondů (REIT) špatné měřítko. Firma vlastní 1 755 budov a každý rok z nich odepisuje stovky milionů dolarů, i když nájemníci platí dál a nemovitosti reálně neztrácejí na hodnotě. Odpisy srazí vykázaný zisk, ale hotovost na účtu nezmenší. Proto se u REITů sleduje AFFO, tedy provozní hotovost po očištění o tyto účetní položky.
A tam je obrázek jiný. Ve třetím čtvrtletí 2026 vydělala firma 1,33 USD AFFO na akcii a vyplatila čtvrtletní dividendu 0,95 USD. To je krytí 71 %, nejzdravější z celé trojice. V září dividendu zvýšila o 4,4 % na 3,80 USD ročně, výhled AFFO pro celý rok zvedla na 5,23 až 5,29 USD a nájmy ve stejných objektech rostou meziročně o 2,6 % díky inflačním doložkám ve smlouvách.
V září jsme zvýšili čtvrtletní dividendu o 4,4 % meziročně na 0,95 dolaru na akcii, tedy 3,80 dolaru ročně, a přitom jsme udrželi zdravý výplatní poměr 71 %.
Toni Sanzone, finanční ředitelka W. P. Carey
Kde je riziko? V sazbách. Prudký růst dlouhodobých výnosů dluhopisů zdražuje REITům financování a dělá z jejich dividendy méně atraktivní alternativu. Na seznamu sledovaných nájemců navíc přibyl Hertz, který tvoří zhruba 0,6 % nájemného a může restrukturalizovat dluhy. Odhad ztráty nájemného pro zbytek roku ale firma naopak snížila na 3 až 5 milionů USD. A pak je tu paměť trhu: na konci roku 2023 W. P. Carey dividendu seřízla po odštěpení kancelářského portfolia a akcie tehdy spadla od vrcholu o 41,5 %. Férová cena Bulios 80,95 USD a konsensus analytiků 78 USD jsou dnes o 20 až 25 % nad cenou akcie.
Pfizer: dividenda 226 % zisku, mlčící navýšení a účet za obezitu
Pfizer je opačný případ. Za devět měsíců 2026 vykázal zisk 0,99 USD na akcii, ale akcionářům poslal 1,29 USD, celkem 7,3 miliardy USD. Odtud ten děsivý poměr 226 %. Vykázaný zisk ovšem tlačí dolů odpisy z akvizic a jednorázové položky. Po očištění firma počítá pro letošek se ziskem 2,95 až 3,05 USD na akcii a dividenda 1,72 USD z něj ukrojí zhruba 57 %. Na papíře tedy v pořádku.
Problém je hotovost. Volné cash flow za posledních 12 měsíců činí 11,0 mld. USD, dividenda stojí ročně zhruba 9,7 mld. USD. Rezerva je tenká a firma zároveň nese 63,2 mld. USD dluhu, čistý dluh dosahuje 4,9násobku EBITDA. Do toho koupila v listopadu 2025 firmu Metsera za 65,60 USD na akcii v hotovosti plus až 20,65 USD v podmíněných platbách, celkem zhruba 8 mld. USD s možným navýšením o dalších 2,3 mld. USD, pokud léky na obezitu projdou schvalováním. A generika letos odkrojí z tržeb dalších 1,1 mld. USD.
Vedení to ví. V prosinci 2025 nechalo čtvrtletní dividendu poprvé po patnácti letech zvyšování stát na 0,43 USD (349. výplata v řadě). Kapitálový rámec firmy mluví o "udržení a v dlouhém horizontu růstu" dividendy, odkupy akcií mají přijít až po oddlužení. Trh to zatím ignoruje: akcie je po růstu o 24 % za rok na 30,67 USD, tedy nad konsensem cílové ceny analytiků 28,50 USD.
Naše výsledky za třetí čtvrtletí odrážejí silný komerční výkon po celém světě a pokračující provozní disciplínu... Dnes zvyšujeme výhled tržeb a očištěného zisku na akcii pro celý rok 2026, což odráží naše silné dosavadní výsledky a důvěru v naše podnikání.
Cecile Guegan, finanční ředitelka Pfizeru
PepsiCo: nejnižší výnos, nejčistší krytí, a přesto seškrtaný výhled
PepsiCo má z trojice nejnižší výnos, ale nejčistší čísla. Volné cash flow 12,7 mld. USD proti zhruba 8 mld. USD dividend, výplatní poměr 72 %, dluh 2,3násobek EBITDA. V roce 2025 zvýšila dividendu po 53. v řadě, na 5,69 USD na akcii. Rozvaha tu dividendu neohrožuje a žádná akvizice ji nespolkne.
Jenže dividenda PepsiCo nestojí na rozvaze, stojí na brambůrkách a limonádách. Ve třetím čtvrtletí 2026 vzrostly tržby o 5,6 % na 25,27 mld. USD, organicky jen o 3,1 %, a očištěný zisk 2,34 USD na akcii sice překonal odhad 2,29 USD, firma ale zároveň snížila výhled na celý rok kvůli dražším vstupům a horšímu mixu prodejů. Objemy stagnují, růst táhnou ceny. Akcie je 18 % pod maximem 171,48 USD a při P/E 17,5 (pětiletý průměr 26,3) ji trh oceňuje jako firmu bez růstu. Férová cena Bulios 132 USD je přesto o 6 % pod cenou akcie.
Co bude rozhodovat: tři data a tři signály
Kdyby přišel horší rok, zabolelo by to nejdřív u Pfizeru: cash flow bez rezervy, vysoký dluh a závislost na tom, že nové léky nahradí ty, kterým vyprší patenty. Druhá v pořadí je PepsiCo, kde hrozí spíš pomalejší růst dividendy než její krácení, protože bilance pokles objemů unese. W. P. Carey má výplatu krytou dlouhodobými smlouvami s inflační doložkou a ohrozil by ji jen skok sazeb nebo vlna bankrotů nájemců.
Termíny, které to rozhodnou:
prosinec 2026: Pfizer deklaruje dividendu na první čtvrtletí 2027. Zvýšení po roční pauze by znamenalo, že si vedení na cash flow věří, další 0,43 USD opak.
2. 2. 2027: výsledky PepsiCo za 4. čtvrtletí, klíčový údaj jsou organické objemy.
9. 2. 2027 (termín nepotvrzený): výsledky W. P. Carey.
A signály, podle kterých poznáte, kam se to vyvíjí: u W. P. Carey výplatní poměr z AFFO nad 80 % nebo prudký růst výnosů 10letých amerických dluhopisů; u Pfizeru pokles čistého dluhu k EBITDA a první zmínka o obnovení odkupů akcií jako důkaz, že oddlužení pokročilo; u PepsiCo návrat organických objemů do plusu. Vysoký výnos na kartě akcie vám nic z toho neřekne. Řekne vám jen, kolik firma slíbila, ne z čeho to zaplatí.